 La campaña habla de una pequeño impuesto aplicado a las transacciones que realizan las entidades financieras entre sí que podría generar miles de millones de euros para combatir la pobreza dentro y fuera de Europa y hacer frente a los efectos adversos del cambio climático.
La adopción de esta tasa ha sido defendida por economistas de reconocido prestigio, como Joseph Stoglitz, Jefrey Sackso Dani Rodrik.
Con una tasa mínima del 0.05% sobre las transacciones financieras podrían generarse fondos suficientes para paliar los efectos de la crisis económica, tanto en los países en vías de desarrollo, como en los que se genera cambio, en este caso España.
La petrolera Neste Oil y la empresa minera AngloGold han tenido el dudoso honor de ser galardonadas con los Public Eye Awards, que anualmente conceden las ONG Declaración de Berna y Greenpeace Suiza con motivo de la celebración del Foro Económico Mundial en Davos.
 Después de los escarceos en los medios sobre el futuro de las cajas las nubes y el panorama se ha aclarado de pronto. No habrá más caja de ahorro, quizá con la excepción de un modelo "sui generis" en la Caixa a presentar próximamente y, por tanto, tampoco habrá ya más obra social, al menos tal como la hemos conocido hasta ahora.
Como apuntábamos en el post anterior, al comparar el presupuesto de la Fundazione Cariplo (origen del Banco San Paolo IMI) de más de 200M€ frente al presupuesto de 500M€ de la Obra Social de la Caixa, ya ponía de manifiesto una realidad.
La conversión en banco de una caja de ahorros va a suponer necesariamente una importante reducción del presupuesto de su futura fundación y obra social. Ya el FROB establecía la prioridad de los cobros de sus créditos a la asignación de fondos a las obras sociales. A mayor abundamiento con el esquema que se propone la futura fundación (en que se van a convertir la obra social de las cajas) intentarán mantener como mínimo el 50% de las acciones. Por tanto va a suponer una reducción del presupuesto a la mitad.
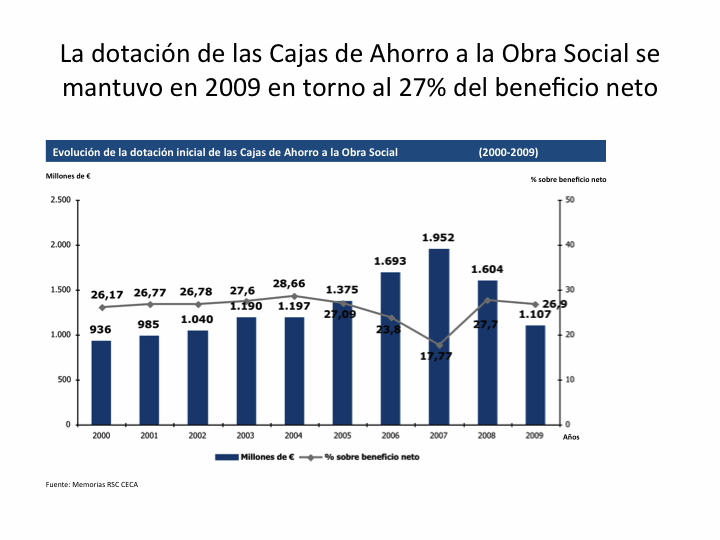
Si analizamos la evolución del porcentajes de beneficios que las cajas de ahorro vemos que en los últimos 9 años han destinado a su Obra Social entorno al 27% del beneficio. En el año 2010, del que se carecen datos de momento, el porcentaje ha sido inferior debido a la necesidad de aumentar reservas, que junto a los impuestos son los 3 destinos de los beneficios de las cajas.
Sólo la distribución del 50% del beneficio de las acciones a las futuras fundaciones, supondría una reducción a la mitad, es decir, en el año 2009 hubiera supuesto pasar de los 1.107M€ a unos 550M€.
Si consideramos que del total de presupuesto de Obra Social de las Cajas se destinó en el año 2009 unos 300M€ a la financiación de organizaciones del tercer sector, la reducción sería superior al 50%, ya que hay escaso margen de maniobra en su obra propia (museos, exposiciones, centros sociales, sedes corporativas, RRHH, etc). Por lo que hay que prever una reducción a corto plazo aún mucho mayor; el presupuesto del año 2009 para financiar proyectos del tercer sector hubiera rozado escasamente los 100M€, un tercio del actual.
Mas allá de las cifras, y ya en el aspecto cualitativo, hay que plantearse algunas reflexiones sobre cuál ha sido la estrategia de las Obras Sociales en su colaboración con el tercer sector durante este largo período de crecimiento:
1. Se ha promovido el gasto en inversión por indicación de las propias administraciones públicas en buena parte de las ocasiones, junto con una cierta estrategia de financiación de proyectos innovadores, pobre en su definición y concepción por parte de las Obras Sociales.
2. No se ha desarrollado una estrategia de fortalecimiento del tercer sector, en la que se han centrado las fundaciones de las antiguas cajas italianas en los últimos años. Esta circunstancia va a pasar factura a ambas partes: las obras sociales al haber mantenido un tercer sector dependiente en exceso y el tercer sector que reforzará su presión a las Cajas ante el desguace que se avecina.
3. La reestructuración de las cajas ya ha llegado a las propias obras sociales, que en algunos casos han visto reducidos sus recursos humanos para adaptarlos al nuevo entorno.
4. Para finalizar las cajas no han sido capaces de desarrollar productos financieros específicos para el tercer sector, que ahora van a tener que definir como alternativa para seguir manteniendo la relación especial que han mantenido y el propio carácter diferencial respecto a los bancos.
La creación de mecanismos de financiación de la inversión, siguiendo el modelo del Charity Bank aún en fase de desarrollo, sería la alternativa. Sin embargo, se han perdido años para consolidar un tercer sector emprendedor.
Desde mi punto de vista, quizá la nueva estructura bancaria de las cajas y sus fundaciones será más transparente en la elección de sus órganos de gobierno, actualmente difícil de entender para la mayoría de los mortales.
Para mas información: http://ricardvalls.blogspot.com/

 Me gustaría compartir con los lectores de Diario Responsable este análisis sobre la situación económica y social en España junto con las medidas adoptadas por el Ejecutivo.
Durante 6 posts intentaré hacer un recorrido desde los antecedentes de la crisis, centrándonos en el caso de España con un análisis de las soluciones tomadas por el gobierno así como propuestas para un cambio de modelo.
La estrategia adoptada para imponer medidas encaminadas a recortar de manera progresiva los derechos de los trabajadores y ciudadanos en general, es presentar los aspectos económicos y las finanzas como algo complejo que solamente unas pocas mentes privilegiadas pueden comprender y, por tanto, dirigir. Personas con nombre y apellidos que, bajo el paraguas de la complejidad defienden sus intereses y su poder a costa de miles de millones de personas en todo el planeta. Y; ¿Qué son los mercados?; ¿Qué función tienen?; ¿Cómo se estructuran?.
El sistema financiero se crea como un mecanismo encargado de que el ahorro fluya hacia la inversión productiva. En los tiempos actuales la economía financiera ha sustituido a la economía productiva. Los medios de comunicación informan sobre la evolución de índices bursátiles, operaciones de colocación de deuda a través de subastas, variaciones en los precios de los activos, pero han dejado de informar y, por tanto de preocupar a los ciudadanos, del coste de materias primas como el acero, de procesos y políticas que fomenten la soberanía alimentaria, la industrialización del país, etc.
Vivimos en un tiempo en el que se prima la “ingeniería financiera” y se entroniza a aquellos que consiguen amasar grandes fortunas a través de operaciones especulativas. Todo ello envuelto en una cortina de humo que elimina cualquier participación de los ciudadanos y que evita que se conozca la mezquindad que esconde. La preponderancia de la economía financiera sobre la economía real provoca que un porcentaje importante de las operaciones tengan carácter meramente especulativo, afectando no solamente a la volatilidad de los activos financieros, sino también a la volatilidad en los precios de los activos reales como la vivienda, el petróleo y los alimentos.
Algunos de estos bienes de primera necesidad también se encuentran sometidos a las presiones especulativas derivadas de su cotización en los mercados de futuros. En la actualidad, se estima que sólo el 1% del dinero circulante es papel moneda el 11% restante sería dinero bancario (depósitos, tarjetas…) y el 82% restante sería financiero. Se ha generado un “sistema bancario a la sombra” de grandes proporciones que es el principal responsable de los productos titulizados y derivados a través de mercados Over the Counter (no regulados). En 2007 el valor nominal de los derivados directos “over-the-counter” fue de alrededor de 596 mil billones de dólares, casi diez veces más que el valor del PIB mundial. Se trata de una enorme proporción no regulada del sector financiero, que ha producido un aumento de los riesgos sistémicos y cuyo papel en la generación de la crisis financiera ha sido clave. Por otro lado, algunos bancos han desarrollado operadores, como los denominados vehículos de inversión estructurados, para evadir normas como las exigencias en materia de adecuación del capital.
Son varios los factores que han propiciado el desarrollo de la economía especulativa, entre otros la liberalización de los mercados de capitales, la finalización del patrón dólar-oro, el desarrollo de novedosos y complejos productos financieros, la creciente desregularización y la impunidad de los denominados paraísos fiscales. Porque en su sentido original, nada tiene que ver la inversión con esto en lo que ahora se ha convertido.
Siguiente post: Concentración de poder.


AENOR acaba de presentar un nuevo sello RS10, que es el nombre de la nueva certificación que aspira a acreditar que una companía tiene un sistema de gestión responsable con sus grupos de interés...Pero ¿cuál es la norma de gestión de la Responsabilidad Social Corporativa (RSC) que AENOR va a seguir para validar/asegurar que cabe otorgar la certificación del sello RS10? ¿La ISO 26000, la serie AA1000, la SGE-21, la GRI...? Según parece, entre ellas, se decanta por inspirarse en la reciente ISO 26000.
Carlos Cueto Cedillo

Las personas en dificultad social y especialmente las personas inmigrantes, se encuentran numerosas veces con situaciones tan absurdas como dramáticas a la hora de acceder al mercado laboral; Normativas internas, burocracia, estereotipos y prejuicios, infravaloración social, requerimientos administrativos, etc., son algunas de las barreras que, forman parte de su día a día pero que nos pueden afectar a todos y todas en algún momento: por ser mujer, por ser mayor, por ser demasiado joven…