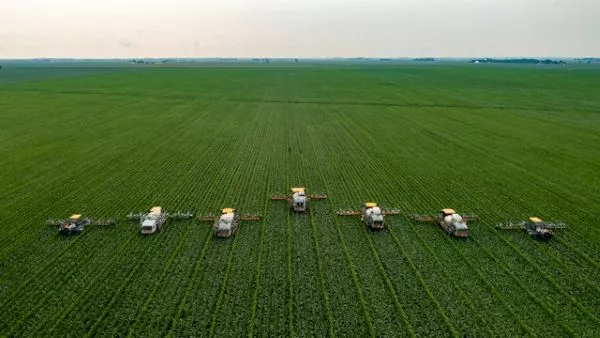
El agroalimentario español ha recuperado parte del terreno perdido durante los últimos años, pero afronta una etapa en la que su fortaleza dependerá cada vez más de cómo responda a las transformaciones ambientales, económicas y comerciales. La recuperación de la actividad agraria, la resiliencia de la industria alimentaria y su elevada capacidad inversora ofrecen una base favorable, aunque no eliminan los importantes desafíos que se dibujan en el horizonte.
Así lo recoge el Informe Sectorial Agroalimentario 2026 de CaixaBank Research, que identifica la innovación, la integración empresarial, la adaptación al cambio climático y una mayor diferenciación de los productos como factores determinantes para mantener la competitividad.
Según el servicio de estudios de CaixaBank, después de varios ejercicios atravesados por la sequía, el aumento de los costes y las perturbaciones geopolíticas, el sector ha entrado en una fase de mayor normalización. La actividad agraria mantiene una evolución favorable y el empleo continúa recuperándose, mientras que la industria alimentaria consolida su posición como principal rama manufacturera española por capacidad inversora.
Esta mejora convive, sin embargo, con riesgos que siguen lejos de desaparecer. Los impactos del cambio climático, la presión sobre los costes, las tensiones comerciales internacionales y unas exigencias regulatorias crecientes obligan al sector a continuar transformándose.
El desafío, de acuerdo con CaixaBank Research, ya no pasa únicamente por aumentar la producción. El futuro del sector dependerá también de su capacidad para generar más valor añadido y utilizar de manera más eficiente sus recursos.
En este contexto, las inversiones tradicionales en instalaciones y maquinaria deberán complementarse con una apuesta más intensa por los denominados activos intangibles. La digitalización, la analítica de datos, la innovación, la trazabilidad, el desarrollo de marcas y la incorporación de inteligencia artificial a los procesos productivos aparecen entre los ámbitos con mayor potencial.
El informe también pone el foco en el cooperativismo agroalimentario. Este modelo puede contribuir a concentrar la oferta, aumentar la dimensión empresarial y mejorar la capacidad negociadora de agricultores y ganaderos. La escala tendrá cada vez mayor importancia, pero, según el análisis, deberá acompañarse de innovación, transformación industrial, internacionalización y creación de marcas propias capaces de aportar valor.
La industria vitivinícola representa uno de los ejemplos más claros de los cambios estructurales que atraviesan el campo español. CaixaBank Research identifica dos grandes fuerzas que están modificando el sector simultáneamente: el calentamiento global y la evolución de los hábitos de consumo.
España cuenta con la mayor superficie de viñedo del mundo y se encuentra entre los principales productores y exportadores internacionales. Esta posición no la deja al margen de unos impactos climáticos cada vez más visibles. El aumento de las temperaturas, las olas de calor, las sequías y otros episodios meteorológicos extremos están reduciendo los rendimientos, aumentando la variabilidad entre cosechas y modificando las características de los vinos.
Ante estas nuevas condiciones, el sector está recurriendo, entre otras respuestas, a la recuperación de variedades autóctonas mediterráneas con una mayor adaptación al calor y al estrés hídrico. También se están desarrollando soluciones destinadas a reforzar la resiliencia de los viñedos frente a un escenario climático más adverso.
A las dificultades ambientales se suma una transformación de la demanda. El informe detecta una pérdida de peso del consumo tradicional de vino, especialmente entre las generaciones más jóvenes, al tiempo que crece el interés por opciones más ligeras, vinos blancos y rosados y productos asociados a atributos como la calidad, el origen y la sostenibilidad.
También adquieren relevancia las experiencias vinculadas al mundo del vino. En este escenario, los productos protegidos por denominaciones de origen muestran una mayor capacidad de resistencia, una evolución que apunta a una mayor disposición de los consumidores a pagar por vinos diferenciados.
Nuestro país conserva una posición destacada a escala internacional por volumen de exportación. No obstante, CaixaBank Research considera necesario avanzar hacia una estrategia que otorgue mayor protagonismo al valor añadido, aumentando el peso de los vinos de mayor calidad y diferenciación en los mercados exteriores.
El diagnóstico del Informe Sectorial Agroalimentario 2026 de CaixaBank Research muestra, en definitiva, un sector con bases sólidas, capacidad inversora, relevancia territorial y fortaleza exportadora, pero sometido a transformaciones que obligan a revisar sus estrategias de futuro.
La adaptación climática deberá avanzar de la mano de la innovación y de una mayor integración empresarial. Al mismo tiempo, la digitalización, la diferenciación y la creación de valor se perfilan como elementos esenciales para responder tanto a los riesgos ambientales como a los cambios del mercado.
El sector agroalimentario español ya presenta una importante capacidad para movilizar inversión. El reto que plantea el informe para los próximos años es dar un paso más: orientar esos recursos hacia aquellas transformaciones que permitan producir con mayor resiliencia, diferenciación y competitividad en un contexto climático y económico cada vez más exigente.