Compensar emisiones no basta: las empresas deben reducir primero su huella de carbono
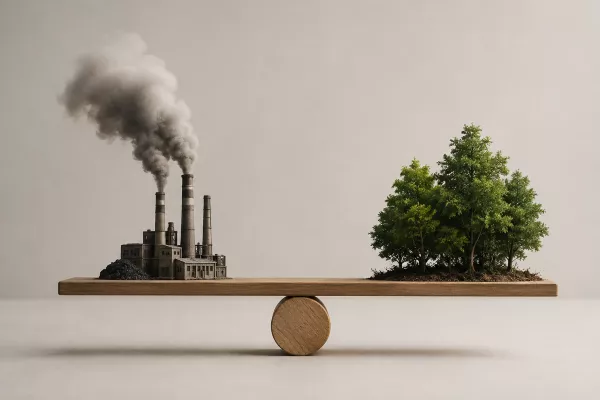
La carrera empresarial hacia la neutralidad climática ha situado la compensación de emisiones en el centro de numerosas estrategias de sostenibilidad. Sin embargo, adquirir créditos de carbono o financiar proyectos que absorben CO₂ no equivale a reducir las emisiones generadas por una organización.
Esta distinción resulta fundamental para evitar que la compensación termine convirtiéndose en un sustituto de la transformación que exige la descarbonización. Según explica Pacto Mundial de la ONU España, a partir de los criterios del GHG Protocol y del marco establecido por el Ministerio para la Transición Ecológica y el Reto Demográfico (MITECO), las compensaciones deben entenderse como una herramienta complementaria destinada a afrontar las emisiones residuales que permanecen después de realizar esfuerzos de reducción.
La cuestión adquiere especial relevancia a medida que más compañías desarrollan planes climáticos y se comprometen con objetivos de cero emisiones netas. De hecho, Pacto Mundial de la ONU España señala que las dudas sobre cuándo compensar, cómo contabilizar estas actuaciones o cuál es su relación con la descarbonización aparecen de forma recurrente en sus programas de formación empresarial, entre ellos el Climate Ambition Accelerator.
Reducir y compensar son acciones diferentes
Una estrategia climática rigurosa comienza por diferenciar tres conceptos que a menudo se utilizan como si fueran equivalentes.
Reducir emisiones implica actuar sobre aquellas generadas directamente por la organización o a lo largo de su cadena de valor. Entre las posibles actuaciones se encuentran la electrificación de procesos, la sustitución de combustibles fósiles, el uso de energías renovables, la mejora de la eficiencia energética o el trabajo conjunto con proveedores para disminuir su impacto climático.
Compensar, por el contrario, significa financiar o adquirir unidades vinculadas a reducciones o absorciones producidas fuera del inventario de emisiones de la compañía.
La neutralización de las emisiones residuales, dentro de un objetivo de cero emisiones netas, supone a su vez contrarrestar aquellas emisiones que continúan existiendo después de haber realizado reducciones profundas, recurriendo para ello a la retirada de CO₂ de la atmósfera y a su almacenamiento.
Por tanto, antes de decidir cuántas toneladas quiere compensar, una compañía necesita determinar cuánto puede reducir y cuáles de sus emisiones son realmente difíciles de eliminar.
La descarbonización debe llegar antes
El proceso comienza con el cálculo de la huella de carbono y la identificación de las principales fuentes correspondientes a los Alcances 1, 2 y 3. A partir de ahí, la organización debe fijar objetivos de reducción compatibles con la ciencia climática y establecer un plan para alcanzarlos.
Solo después de ejecutar esas medidas resulta posible evaluar qué emisiones permanecen y recurrir, cuando corresponda, a instrumentos de compensación o neutralización que garanticen calidad, trazabilidad y transparencia.
El propio Registro de huella de carbono del MITECO sigue esta lógica. Para registrar una compensación, la organización debe tener previamente inscrita su huella y contar con un plan de reducción. De esta manera, la compensación se plantea como un paso adicional dentro de la estrategia climática y no como una alternativa a la reducción de las emisiones.
Los créditos de carbono no se descuentan de la huella
Otra de las claves está en cómo comunicar los resultados. De acuerdo con el GHG Protocol, una empresa no debe restar los créditos de carbono adquiridos de su inventario corporativo.
La huella refleja en términos brutos las toneladas de CO₂ equivalente emitidas durante un periodo determinado. Es decir, muestra la cantidad real de gases de efecto invernadero asociada a la actividad empresarial, sin descontar actuaciones realizadas fuera de ese inventario.
Por este motivo, la información debe diferenciar las emisiones corporativas brutas de las acciones de compensación, como la adquisición, retirada o cancelación de créditos de carbono.
Existe, no obstante, un matiz técnico. Cuando las absorciones se producen en terrenos propios de la organización o dentro de su cadena de valor —por ejemplo, en superficies agrícolas, forestales o pastizales—, el estándar FLAG/AFOLU del GHG Protocol permite incorporarlas al cálculo de la huella siempre que exista trazabilidad y se evite la doble contabilización.
Evitar nuevas emisiones no es lo mismo que retirar CO₂
La naturaleza de los proyectos utilizados también marca diferencias importantes. Los proyectos de evitación o reducción buscan impedir que se produzcan emisiones que habrían tenido lugar en un escenario habitual. Es el caso de determinadas actuaciones de eficiencia energética o de la sustitución de fuentes fósiles por renovables.
Los proyectos de absorción, en cambio, retiran dióxido de carbono que ya se encuentra en la atmósfera. Pueden recurrir a soluciones basadas en la naturaleza, como la reforestación, la protección de manglares o la recuperación de suelos, pero también a tecnologías como la captura directa de aire (DAC) o la bioenergía con captura y almacenamiento de carbono (BECCS).
Esta diferencia resulta especialmente relevante cuando se habla de neutralizar las emisiones que una organización no ha conseguido eliminar mediante su propio proceso de descarbonización.
España delimita qué compensaciones reconoce oficialmente
En el ámbito español, el marco incluye la Ley 7/2021 de Cambio Climático y Transición Energética, la normativa europea sobre información corporativa de sostenibilidad y el Real Decreto 214/2025, que regula el Registro de huella de carbono, compensación y proyectos de absorción de dióxido de carbono del MITECO.
La regulación contempla dos vías oficiales: los proyectos de absorción de CO₂ inscritos en el Registro y las reducciones de emisiones realizadas por terceros que sean reconocidas expresamente por el Ministerio. Sin embargo, según la información recogida por Pacto Mundial de la ONU España, esta segunda modalidad todavía no está operativa. En la práctica, el Registro valida actualmente las compensaciones realizadas mediante unidades de absorción procedentes de proyectos nacionales inscritos en la plataforma.
Además, desde enero de 2026 únicamente pueden inscribirse las emisiones generadas en territorio nacional, una cuestión especialmente significativa para las empresas que operan también fuera de España.
Estas condiciones también afectan al sello “Compenso” del MITECO. Para obtenerlo, la compensación debe proceder exclusivamente de proyectos de absorción desarrollados en España e inscritos en el Registro oficial. Por ello, adquirir créditos internacionales o créditos asociados únicamente a la evitación de emisiones no permite obtener este reconocimiento.
¿Qué acredita realmente un crédito de carbono?
Un crédito de carbono certifica que una tonelada de CO₂ equivalente ha sido evitada o absorbida a través de un proyecto sometido a verificación. Cuando la empresa adquiere el crédito y lo retira definitivamente del registro —un procedimiento conocido como retirement—, puede justificar formalmente la compensación correspondiente a esa tonelada de sus emisiones residuales.
Entre los estándares internacionales de verificación más extendidos se encuentran Verra (VCS), Gold Standard, American Carbon Registry (ACR) y Climate Action Reserve (CAR).
Pero disponer de créditos no modifica la prioridad de fondo: reducir las emisiones generadas por la propia actividad y por la cadena de valor.
La compensación, al final de la hoja de ruta climática
Antes de acudir al mercado de carbono, una empresa debería conocer con precisión cuáles son sus principales fuentes de emisiones, disponer de objetivos cuantificados de reducción, contar con un plan concreto para alcanzarlos e identificar qué emisiones serán especialmente complejas de eliminar.
Si alguno de estos elementos todavía falta, el desafío principal continúa estando en construir y ejecutar una estrategia de descarbonización.
La compensación puede desempeñar un papel en la transición hacia las cero emisiones netas, pero su utilidad depende precisamente de ocupar el lugar que le corresponde: después de medir y reducir, y no en sustitución de esos esfuerzos.
Como subraya Pacto Mundial de la ONU España, una gestión climática sólida pasa por priorizar reducciones profundas en la cadena de valor y comunicar de forma diferenciada las emisiones y las absorciones, siguiendo tanto los criterios del MITECO como los estándares internacionales del GHG Protocol. Solo así la compensación puede funcionar como una herramienta complementaria con trazabilidad y transparencia, en lugar de convertirse en un atajo frente al reto de la descarbonización.
